8 phút đọc
Nhật Bản không chỉ nổi tiếng với những nét văn hóa truyền thống đặc sắc mà còn là nơi lưu giữ hàng ngàn ngôi chùa cổ kính có lịch sử lâu đời. Tuy nhiên, trong những năm gần đây, dưới tác động của sự già hóa dân số nhanh chóng, xu hướng xa rời nghi lễ truyền thống của giới trẻ và ảnh hưởng từ đại dịch, các tổ chức Phật giáo tại quốc gia này đang rơi vào tình cảnh thiếu hụt kinh phí hoạt động nghiêm trọng. Để tự cứu mình trước làn sóng bão giá, nhiều trụ trì đã lựa chọn một giải pháp táo bạo: đưa tiền công đức đi đầu tư tài chính.
Áp lực tài chính đè nặng lên các ngôi chùa truyền thống tại Nhật Bản
Nguồn thu chính của các ngôi chùa truyền thống tại Nhật Bản từ trước đến nay vốn phụ thuộc lớn vào việc cung cấp các dịch vụ tang lễ, chăm sóc mộ phần và tiền cúng dường của các tín đồ. Tuy nhiên, theo số liệu từ Cục Văn hóa Nhật Bản, số lượng tín đồ Phật giáo tại nước này đã giảm tới 14% chỉ trong vòng hai thập kỷ qua. Việc giới trẻ không còn mặn mà với các nghi lễ truyền thống, cộng thêm việc người dân có xu hướng tối giản hóa các nghi thức sau đại dịch đã khiến nguồn tài chính của nhà chùa bị thu hẹp đáng kể.
Nhiều gia đình hiện nay lựa chọn các tang lễ đơn giản hơn, thậm chí lược bỏ cả phần mua pháp danh cho người đã khuất nhằm tiết kiệm chi phí trong thời kỳ vật giá leo thang. Một cuộc khảo sát được thực hiện vào năm 2021 bởi giáo phái Jodo Shinshu Hongwanji-ha đối với khoảng 7.000 ngôi chùa đã phản ánh một thực trạng đáng buồn: có tới một nửa số cơ sở tôn giáo được khảo sát đạt mức doanh thu hằng năm dưới 4 triệu yen (tương đương khoảng 625 triệu đồng). Tại những vùng nông thôn hẻo lánh, tình hình thậm chí còn khó khăn hơn khi một nhà sư phải kiêm nhiệm trụ trì nhiều ngôi chùa cùng lúc, hoặc phải làm thêm các công việc như giáo viên, công chức địa phương để có thể trang trải cuộc sống.
Sự nhạy bén của những nhà sư từng làm việc trong ngành tài chính
Trước bối cảnh đồng tiền mặt dễ bị mất giá do lạm phát nếu chỉ gửi tiết kiệm thông thường tại ngân hàng, một số nhà sư có nền tảng kiến thức về tài chính đã chủ động tìm kiếm các kênh đầu tư sinh lời khác để bảo vệ tài sản của nhà chùa.
Điển hình là trường hợp của Đại đức Hironori Yoneta, 46 tuổi, người hiện đang trụ trì ngôi chùa cổ Kongo-ji có lịch sử 130 năm tại thị trấn Urausu, tỉnh Hokkaido. Sau giai đoạn đại dịch, ngôi chùa này gặp khó khăn lớn về tài chính trong khi chi phí trùng tu các hạng mục ngày một đắt đỏ. Với kinh nghiệm từng làm việc tại Tập đoàn Chứng khoán Daiwa cho đến năm 2014 trước khi quyết định xuất gia, ông Yoneta đã nhận ra những biến động mạnh của thị trường tài chính từ năm 2024 do lạm phát.
Để bảo vệ giá trị của nguồn tiền công đức, vị trụ trì này đã quyết định rút toàn bộ số tiền đang gửi tiết kiệm để phân bổ vào các danh mục đầu tư đa dạng. Cụ thể, ông đầu tư vào trái phiếu chính phủ Mỹ, các quỹ đầu tư bất động sản (REIT) tại Nhật Bản và mua cổ phiếu của các tập đoàn lớn toàn cầu như BYD hay Hyundai. Kết quả thu về rất khả quan khi danh mục đầu tư này mang lại mức lợi nhuận trung bình khoảng 10% mỗi năm trong hai năm qua. Khoản tiền lời này đã đóng góp một phần quan trọng giúp nhà chùa chi trả cho dự án trùng tu lớn trị giá 25 triệu yen (khoảng 4 tỷ đồng) cùng nhiều hoạt động nâng cấp cơ sở vật chất khác.
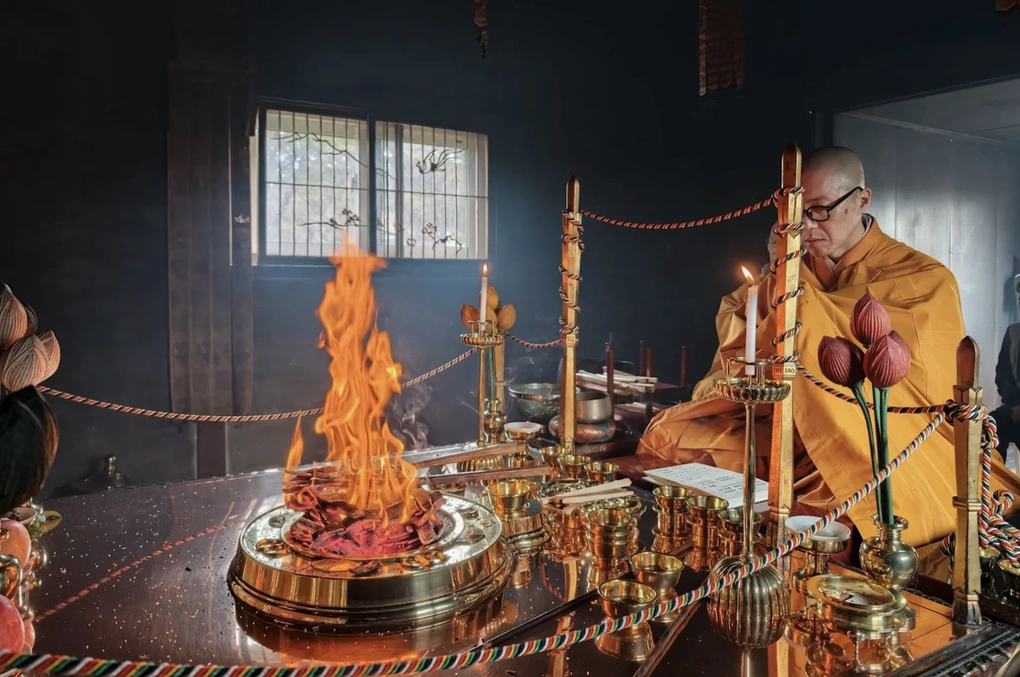
Ranh giới mong manh giữa bảo tồn và mục đích tìm kiếm lợi nhuận
Mặc dù việc đầu tư mang lại những kết quả tích cực về mặt kinh tế, hành động mang tiền tam bảo đi giao dịch trên thị trường tài chính vẫn khiến không ít tu sĩ phải trăn trở. Trong giáo lý nhà Phật, con người luôn được khuyên răn nên từ bỏ lòng tham vật chất. Do đó, ranh giới giữa việc đầu tư để duy trì sự tồn tại của ngôi chùa và việc tìm kiếm lợi nhuận thuần túy trở nên vô cùng mong manh.
Chuyên gia Tsuyoshi Kawata tại Công ty Chứng khoán SMBC Nikko cho rằng, mặc dù trước đây các tổ chức Phật giáo luôn đặt sự an toàn lên hàng đầu và ưu tiên giữ tiền mặt, nhưng trong bối cảnh giá cả leo thang như hiện nay, việc quản lý và chủ động đầu tư tài sản đã trở thành một nhiệm vụ bắt buộc. Đây là cách duy nhất để các ngôi chùa tự cứu lấy mình mà không cần phải tăng giá của các dịch vụ tâm linh truyền thống.
Để giải quyết bài toán kinh tế mà không vi phạm các giới luật tôn giáo, nhiều nhà sư đã lựa chọn giải pháp đầu tư mang tính phòng thủ cao. Tại tỉnh Nara, nơi chi phí xây dựng và sản xuất các vật phẩm thờ cúng đã tăng gấp đôi chỉ sau hai năm, chùa Daian-ji đã buộc phải tăng giá bán thẻ cầu may kể từ tháng 4. Tuy nhiên, đối với tài sản của nhà chùa, Phó trụ trì Yusho Kono – người cũng từng có thời gian làm việc trong ngành tài chính – chọn cách tiếp cận thận trọng hơn. Ông chỉ trích ra khoảng 10% tổng tài sản để mua các gói bảo hiểm ngoại tệ có rủi ro thấp, trong khi phần còn lại vẫn được giữ dưới dạng tiền mặt.
“Nguồn thu từ đầu tư chỉ được phép phục vụ mục đích bảo tồn nhà chùa, không hướng tới tìm kiếm lợi nhuận thuần túy”, Phó trụ trì Yusho Kono nhấn mạnh về nguyên tắc hoạt động tài chính của mình.
Những hướng đi an toàn hơn trong tương lai và những điều chưa có lời giải
Sự cẩn trọng của các nhà sư là hoàn toàn có cơ sở, bởi trong quá khứ, không ít tổ chức tôn giáo tại Nhật Bản đã phải nhận những bài học đắt giá khi tham gia thị trường tài chính. Điển hình là vào năm 2013, giáo phái Koyasan Shingon-shu đã phải gánh chịu những khoản lỗ vô cùng nặng nề do các hoạt động đầu tư vào trái phiếu không thành công.
Hiện nay, khi Ngân hàng Trung ương Nhật Bản quyết định chấm dứt chính sách lãi suất âm, một số cơ hội đầu tư an toàn hơn bắt đầu được mở ra cho các tổ chức Phật giáo. Chẳng hạn, giáo phái Soto-shu – đơn vị quản lý tới 15.000 ngôi chùa – đã thông qua quyết định trích ra 10% từ quỹ tài sản trị giá 13 tỷ yen của mình để mua trái phiếu chính phủ Nhật Bản, đồng thời dành ra 2% để mua trái phiếu do Cơ quan Hợp tác Quốc tế Nhật Bản (JICA) phát hành.
Mặc dù các giải pháp tài chính này đang tạm thời giúp các ngôi chùa Nhật Bản vượt qua giai đoạn khó khăn trước mắt, nhưng liệu các bước đi này có thực sự là một giải pháp bền vững lâu dài cho Phật giáo tại quốc gia này hay không vẫn là câu hỏi chưa có lời giải đáp. Sự suy giảm số lượng tín đồ và xu hướng xa rời tôn giáo của thế hệ trẻ là những thách thức mang tính gốc rễ mà các công cụ tài chính khó có thể giải quyết triệt để trong tương lai.
Nguồn tham khảo: Xem bài gốc